

Publicações
Alíquota da CBS é calculada em 11,3%
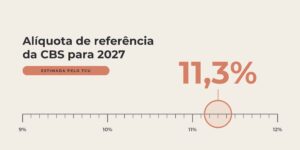 O Tribunal de Contas da União (TCU) calculou em 11,3% a alíquota de referência da CBS (Contribuição sobre Bens e Serviços), tributo federal que substituirá o PIS e a Cofins a partir de 2027.
O número supera as estimativas iniciais, que giravam entre 9% e 9,25%, montante que corresponde à alíquota conjugada atual do PIS/COFINS não cumulativo. O valor final da alíquota de referência será fixado pelo Senado até 15 de dezembro, com possibilidade de prorrogação até 22 de dezembro.
A comparação entre as alíquotas, no entanto, não é direta. A CBS terá uma nova sistemática de apuração e um direito a créditos mais amplo, o que pode reduzir a carga efetiva para muitas empresas.
Quem deve ficar atento?
Empresas que hoje estão no regime cumulativo do PIS/COFINS, com alíquota conjunta de 3,65%, precisam ficar atentas. Para essas empresas, o impacto da CBS dependerá do volume de créditos que cada negócio conseguir aproveitar. Atividades com folha de pagamento elevada e poucos insumos creditáveis, como boa parte do setor de serviços, tendem a sentir mais a mudança.
PEC propõe adiar cobrança da CBS
Encontra-se em tramitação uma Proposta de Emenda à Constituição (PEC) apresentada com o objetivo de prorrogar até 2027 o período de testes da Reforma Tributária e adiar para 1º de janeiro de 2028 o início da cobrança da CBS.
A proposta busca postergar também o início da cobrança do Imposto Seletivo (IS), cujas alíquotas foram fixadas pela recém-publicada MP 1.399/2026.
Quer entender como a Reforma Tributária afeta a sua operação e quais ajustes fazem sentido para o seu negócio? Fale com a equipe do LBM.
Publicações relacionadas